保險代理人vs保險經紀人 差異解析與文化經紀人服務新視角
在保險市場中,消費者常常接觸到“保險代理人”和“保險經紀人”這兩個角色。盡管它們都致力于幫助客戶獲得保險保障,但在法律定位、服務模式、利益代表以及職業文化上存在顯著差異。隨著“文化經紀人服務”理念的興起,保險中介行業也迎來了新的思考維度。本文將從多個角度解析保險代理人與保險經紀人的差異,并探討文化經紀人服務在保險領域的應用價值。
一、法律定位與代表利益不同
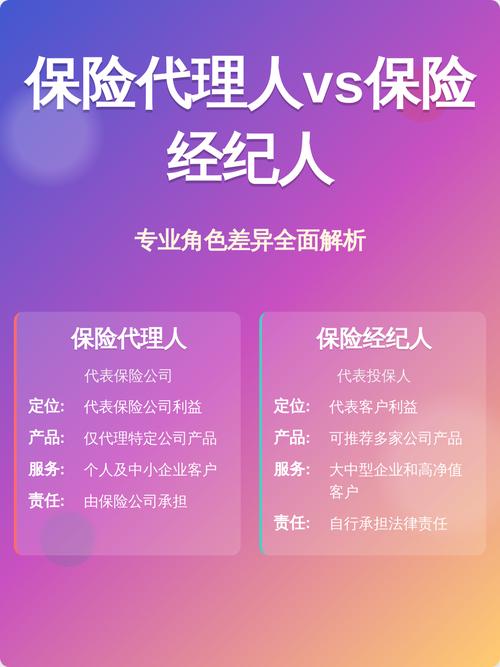
保險代理人:根據《保險法》規定,保險代理人是根據保險人的委托,向保險人收取傭金,并在保險人授權的范圍內代為辦理保險業務的機構或個人。其核心特征是代表保險公司利益,代理銷售特定保險公司的產品。代理人通常與一家或多家保險公司簽約,但多數只銷售所屬公司的產品。
保險經紀人:保險經紀人是基于投保人的利益,為投保人與保險人訂立保險合同提供中介服務,并依法收取傭金的機構。其核心特征是代表投保人利益,可以站在客戶角度,從多家保險公司中篩選產品,提供對比分析和建議。
簡言之,代理人賣的是“自家產品”,經紀人賣的是“解決方案”。
二、服務范圍與產品選擇
- 代理人:產品線相對單一,主要銷售所屬公司的保險產品。優勢在于對自家產品條款、核保規則、理賠流程非常熟悉,能提供較為深入的直接服務。
- 經紀人:可合作多家保險公司,產品庫更豐富,能夠根據客戶需求進行跨公司組合。經紀人需要具備更廣泛的產品知識、對比能力和風險管理思維,服務更偏向咨詢顧問式。
三、傭金模式與利益沖突
兩者都主要依靠傭金收入,但傭金來源不同:
- 代理人傭金由所屬保險公司支付,因此其立場天然偏向保險公司。
- 經紀人傭金通常由保險公司支付(部分地區可向客戶收取咨詢費),但法律要求其代表客戶利益。不過,實際操作中,經紀人仍需平衡傭金高低與客戶利益,可能存在潛在沖突。
因此,無論代理人還是經紀人,專業操守和透明度都至關重要。
四、專業能力與職業形象
- 代理人:往往專注于銷售技能和產品話術,入門門檻相對較低,但優秀代理人能成為客戶的家庭風險顧問。
- 經紀人:因涉及多公司產品對比、方案設計,通常需要更強的分析能力和法律、稅務、醫學等綜合知識。經紀人的職業形象更接近“醫生”或“律師”,提供診斷和處方。
五、文化經紀人服務:保險中介的新視角
“文化經紀人服務”原指在文化娛樂領域,經紀人不僅負責商業對接,還負責藝人形象塑造、職業規劃和價值傳遞。這一理念遷移到保險行業,可以理解為:保險中介不應只賣保單,而應成為客戶“風險文化”的傳播者和“保障文化”的共建者。
具體體現在:
- 價值觀引領:代理人或經紀人應傳遞“保障是為了更從容地生活”的理念,而非單純制造焦慮、推銷產品。
- 長期陪伴:像文化經紀人規劃藝人職業生涯一樣,保險中介應陪伴客戶全生命周期,從單身、結婚、育兒到退休,動態調整保障方案。
- 教育服務:通過內容輸出、風險講座、理賠故事分享,提升客戶的風險認知和保險素養,讓保險消費更理性。
- 跨界整合:整合醫療、法律、稅務、養老等資源,為客戶提供超越保單的增值服務,這正是“文化經紀人”式的綜合服務能力。
六、如何選擇:代理人還是經紀人?
- 如果你看重品牌忠誠度、希望與某家保險公司建立深度關系,且該公司的產品已滿足需求,代理人是不錯的選擇。
- 如果你需求復雜、希望貨比三家、獲得中立建議,或需要跨公司組合方案,經紀人更合適。
- 無論選誰,關鍵看其專業度、誠信度和服務文化。一個具備“文化經紀人”思維的從業者,無論身份是代理人還是經紀人,都能為客戶創造獨特價值。
##
保險代理人與保險經紀人的差異,本質上是立場、產品和服務模式的差異。在監管趨嚴、消費者覺醒的今天,單純依靠話術和人情已成過去。具備文化經紀人服務意識的保險從業者,將更注重客戶價值、長期關系和知識賦能,從而在激烈的市場競爭中贏得信任。對于消費者而言,理解這些差異,有助于做出更明智的保險決策。
如若轉載,請注明出處:http://www.reader51.cn/product/47.html
更新時間:2026-10-01 16:30:54